Europa atrage LNG înainte de iarnă: importurile Asiei cad la minimul lunii septembrie din 2018 — NRG-IA
Gaze Naturale Autor: Ioana BuzoaicaImporturile asiatice de LNG sunt estimate la 20,09 milioane de tone în septembrie, cel mai redus nivel pentru această lună din 2018, în timp ce Europa își majorează achizițiile înaintea iernii.…
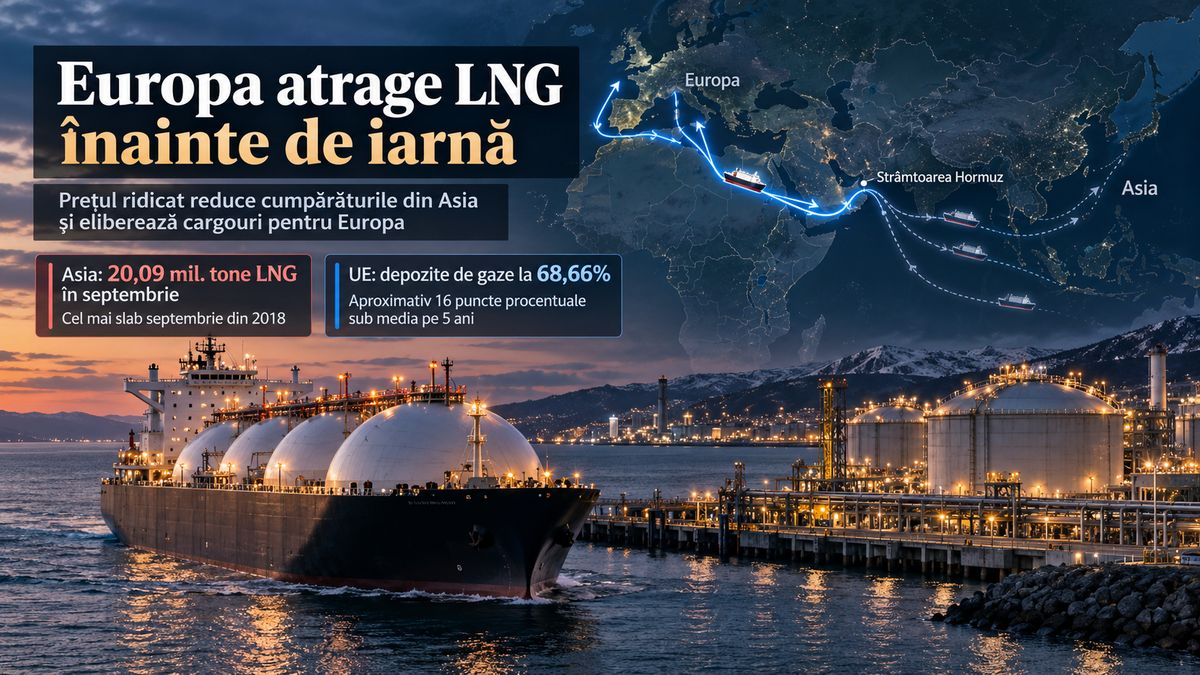
Piața mondială a gazelor naturale lichefiate intră într-o redistribuire puternică înaintea iernii. Asia este estimată să importe 20,09 milioane de tone de LNG în septembrie 2026, cel mai redus volum pentru această lună din 2018, în timp ce Europa atrage mai multe cargouri pentru refacerea depozitelor. Diferența este produsă în primul rând de preț. LNG-ul pentru livrare în Asia de Nord a fost evaluat la aproximativ 26 $/MMBtu în săptămâna încheiată la 11 septembrie, față de 10,40 $/MMBtu la sfârșitul lunii februarie. Creșterea de circa 150% a scos din piața spot o parte dintre cumpărătorii asiatici sensibili la cost, lăsând mai multe volume flexibile disponibile pentru Europa. Europa profită de această fereastră într-un moment critic. Datele Gas Infrastructure Europe arată că depozitele UE erau umplute în proporție de 68,66% la 16 septembrie, cu 776,94 TWh de gaze stocate. Nivelul este cu aproximativ 16 puncte procentuale sub media ultimilor cinci ani, iar Germania și Țările de Jos se află mult mai jos, la aproximativ 56% și 53%. Prețul mare mută LNG-ul între continente Importurile asiatice estimate pentru septembrie sunt cu aproape 10% sub nivelul aceleiași luni din 2025 și tot cu aproape 10% sub august. În sens opus, Kpler estimează că Europa va primi 7,98 milioane de tone de LNG în septembrie, față de 7,55 milioane în august. Diferența ar urma să devină și mai mare în următoarele două luni. Kpler estimează importuri europene de 10,53 milioane de tone în octombrie și 10,62 milioane în noiembrie. Aceste volume sunt prognoze, nu livrări deja realizate, dar indică direcția pieței: Europa încearcă să atragă cargouri într-un ritm mai ridicat exact înaintea perioadei de consum de iarnă. Mecanismul seamănă cu cel observat în 2022, când Europa a plătit suficient de mult pentru a redirecționa LNG din alte regiuni după pierderea unei mari părți din gazul rusesc prin conducte. Nivelul actual al prețului este însă mult sub recordul de 70,50 $/MMBtu atins de LNG-ul asiatic în august 2022. Comparația relevantă este mecanismul, nu amplitudinea: într-o piață globală în care cargourile flexibile merg către cumpărătorul capabil să ofere cea mai atractivă destinație comercială, prețul poate redistribui rapid gazul între bazine. China conduce retragerea cumpărătorilor asiatici China generează o parte importantă a scăderii asiatice. Importurile sale de LNG sunt estimate la 4,32 milioane de tone în septembrie, față de 5,32 milioane în aceeași lună a anului trecut, o reducere de aproape 19%. Prețul spot ridicat a diminuat atractivitatea gazului importat pentru sectoarele industriale sensibile la cost. În același timp, producția internă de gaze și importurile prin conducte reduc nevoia Chinei de a cumpăra volume suplimentare de LNG de pe piața spot. Contractele pe termen lung continuă să livreze gaze către cumpărătorii chinezi, însă achizițiile discreționare pot fi amânate atunci când prețul spot depășește nivelul economic acceptabil. Această diferență este esențială: China nu renunță la LNG, dar cumpără mai puțin din volumele care pot fi evitate sau amânate. India și Pakistan reduc la rândul lor importurile, însă Asia nu reacționează uniform. India și Bangladesh continuă să cumpere acolo unde gazul este dificil de înlocuit pentru industria îngrășămintelor, distribuția urbană sau producția de electricitate. Scăderea regională este, prin urmare, rezultatul unei cereri marginale eliminate de preț, nu al unei retrageri generale a Asiei din piața LNG. Qatar și Hormuz țin oferta globală sub presiune Redistribuirea cargourilor nu apare într-o piață cu ofertă abundentă. Dimpotrivă, disponibilitatea LNG este limitată de problemele din Qatar și de transportul prin Strâmtoarea Hormuz. Înaintea izbucnirii conflictului de la sfârșitul lunii februarie, Qatar asigura aproape 20% din comerțul mondial cu LNG. În august, doar aproximativ 70.000 de tone, echivalentul unui singur cargou, au ieșit prin Hormuz, față de o medie lunară de 6,51 milioane de tone în cele trei luni încheiate la sfârșitul lui februarie. În plus, atacurile din martie au avariat două dintre cele 14 trenuri de lichefiere din Qatar, scoțând din funcțiune aproximativ 12,8 milioane de tone pe an, echivalentul a circa 17% din capacitatea de export a țării. Europa nu atrage, așadar, LNG pentru că oferta mondială și-a revenit. Ea obține acces la mai multe cargouri deoarece prețul ridicat reduce competiția pentru volumele disponibile. Europa cumpără volume într-un moment în care depozitele sunt încă joase La 16 septembrie, depozitele UE erau la 68,66%. Germania avea 55,95%, iar Țările de Jos 53,24%. Italia se afla într-o poziție mult mai bună, la 84,96%, iar Polonia la 98,36%. România avea depozitele umplute în proporție de 77,03%, cu 26,08 TWh stocați, peste media Uniunii, dar conectată comercial la aceeași piață europeană în care prețul gazului este influențat de competiția pentru LNG. Cadrul european menține obiectivul de umplere de 90%, cu flexibilități aplicabile în condiții…