Mediterana are 552 GW de proiecte solare și eoliene, peste întregul pipeline electric planificat al SUA — NRG-IA
Energie Regenerabilă Autor: Ioana BuzoaicaRegiunea mediteraneeană are 552 GW de proiecte eoliene și solare utility-scale anunțate, în pre-construcție sau în construcție, peste întregul pipeline american de noi capacități electrice, de 548,3…
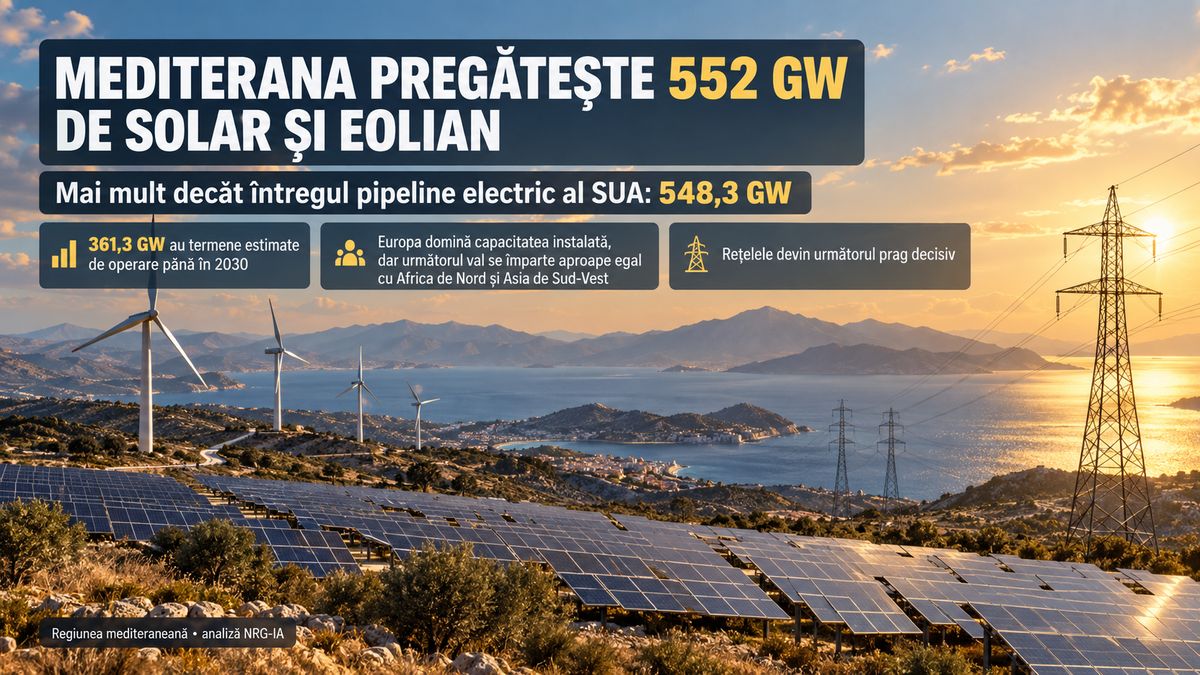
Regiunea mediteraneeană a ajuns la un pipeline de 552 GW de proiecte eoliene și solare utility-scale , suficient pentru a depăși ușor întregul portofoliu american de noi capacități de producere a electricității, evaluat la 548,3 GW . Comparația realizată de Global Energy Monitor arată dimensiunea la care a ajuns noul val regenerabil din jurul Mediteranei: numai proiectele de solar și eolian aflate în diferite etape de dezvoltare însumează mai multă putere nominală decât toate noile capacități electrice planificate în Statele Unite, indiferent de tehnologie. Diferența este redusă — aproximativ 3,7 GW — dar semnificația este considerabilă. Cei 552 GW nu aparțin exclusiv Europei și nu reprezintă capacitate deja construită. Ei acoperă un teritoriu energetic mult mai larg, care unește Europa de Sud cu Africa de Nord și Asia de Sud-Vest, de la Spania, Franța și Italia până la Maroc, Algeria, Egipt, Türkiye, Israel și statele din estul Mediteranei. Global Energy Monitor clasifică drept „prospective capacity” proiectele anunțate, aflate în pre-construcție sau deja în construcție. Prin urmare, cifra de 552 GW descrie dimensiunea pipeline-ului , nu producție electrică actuală și nici capacitate care va intra automat în funcțiune. Mediterana are deja peste 250 GW de eolian și solar în funcțiune Baza de plecare este deja importantă. Regiunea analizată de GEM dispune de aproximativ 251,6 GW de capacitate eoliană și solară operațională , dintre care 100,9 GW sunt eolieni și 150,7 GW solari. Europa concentrează în prezent aproximativ 82,5% din această capacitate operațională , ceea ce reflectă avansul acumulat de Spania, Italia, Franța, Grecia și alte piețe europene în ultimele două decenii. Geografia următorului val arată însă foarte diferit. Dintre proiectele prospective care au o dată estimată de intrare în operare până la sfârșitul lui 2030, aproximativ 51% sunt situate în Europa , iar 49% în Asia de Sud-Vest și Africa de Nord . Această apropiere aproape perfectă arată o schimbare structurală. Europa rămâne centrul actual al capacității instalate, însă partea sudică și estică a Mediteranei recuperează rapid prin proiecte de scară foarte mare. 361,3 GW vizează intrarea în operare până în 2030 Din întregul pipeline de 552 GW, 361,3 GW au o dată estimată de operare comercială până la sfârșitul anului 2030 . Global Energy Monitor estimează că această capacitate reprezintă aproximativ 10% din întregul pipeline mondial de proiecte eoliene și solare utility-scale cu termen comercial până în 2030 . Cifra arată cât de importantă poate deveni Mediterana în următorii ani, dar și cât de mare devine diferența dintre capacitatea anunțată și capacitatea efectiv construită. Proiectele monitorizate se află în stadii diferite, iar autorizarea, racordarea la rețea și finanțarea vor decide cât din acest pipeline ajunge efectiv în exploatare. GEM amintește că, la nivel global, în 2024 numai aproximativ jumătate dintre proiectele eoliene și solare planificate au devenit operaționale conform calendarului inițial. Pentru Mediterana, dimensiunea pipeline-ului este deja demonstrată; următorul test este viteza de execuție. Spania conduce Europa cu 165,3 GW de proiecte Spania este de departe cel mai mare pol european din noul val mediteraneean. Global Energy Monitor identifică aproximativ 165,3 GW de capacitate prospectivă în eolian și solar, dintre care 108,8 GW solar utility-scale și 56,5 GW eolian . Maturitatea proiectelor este însă neuniformă. Doar aproximativ 8,4 GW sunt efectiv în construcție, în timp ce aproximativ 132 GW se află în pre-construcție , categorie care include proiecte care au început procese concrete de autorizare, finanțare sau pregătire. Cazul Spaniei ilustrează diferența dintre potențialul enorm al pipeline-ului și capacitatea de a transforma proiectele în active electrice funcționale. Țara are resurse solare și eoliene excelente și o piață matură, dar dezvoltarea rețelelor și capacitatea de integrare a noii producții devin tot mai importante pe măsură ce volumele cresc. Egiptul construiește al doilea mare pol regenerabil al Mediteranei Pe malul sudic, Egiptul apare ca unul dintre cele mai ambițioase centre de dezvoltare. Pipeline-ul său ajunge la aproximativ 94,6 GW , împărțit aproape egal între 46,7 GW solar utility-scale și 47,9 GW eolian . Dimensiunea este impresionantă raportată la baza actuală: Egiptul avea aproximativ 6,3 GW de capacitate eoliană și solară instalată în februarie 2026 . Din cei 94,6 GW prospectivi, 22,9 GW au o dată estimată de operare comercială până la sfârșitul deceniului . O parte semnificativă a dezvoltării are însă o destinație diferită față de sistemele electrice clasice. Aproximativ 37,7 GW din proiectele egiptene sunt asociate producției de hidrogen verde . Aceasta transformă regenerabilele din nordul Africii dintr-o simplă sursă de electricitate într-o potențială bază pentru industrie, combustibili cu emisii reduse și exporturi energetice. Rețelele devin infrastructura decisivă Cei 552 GW…